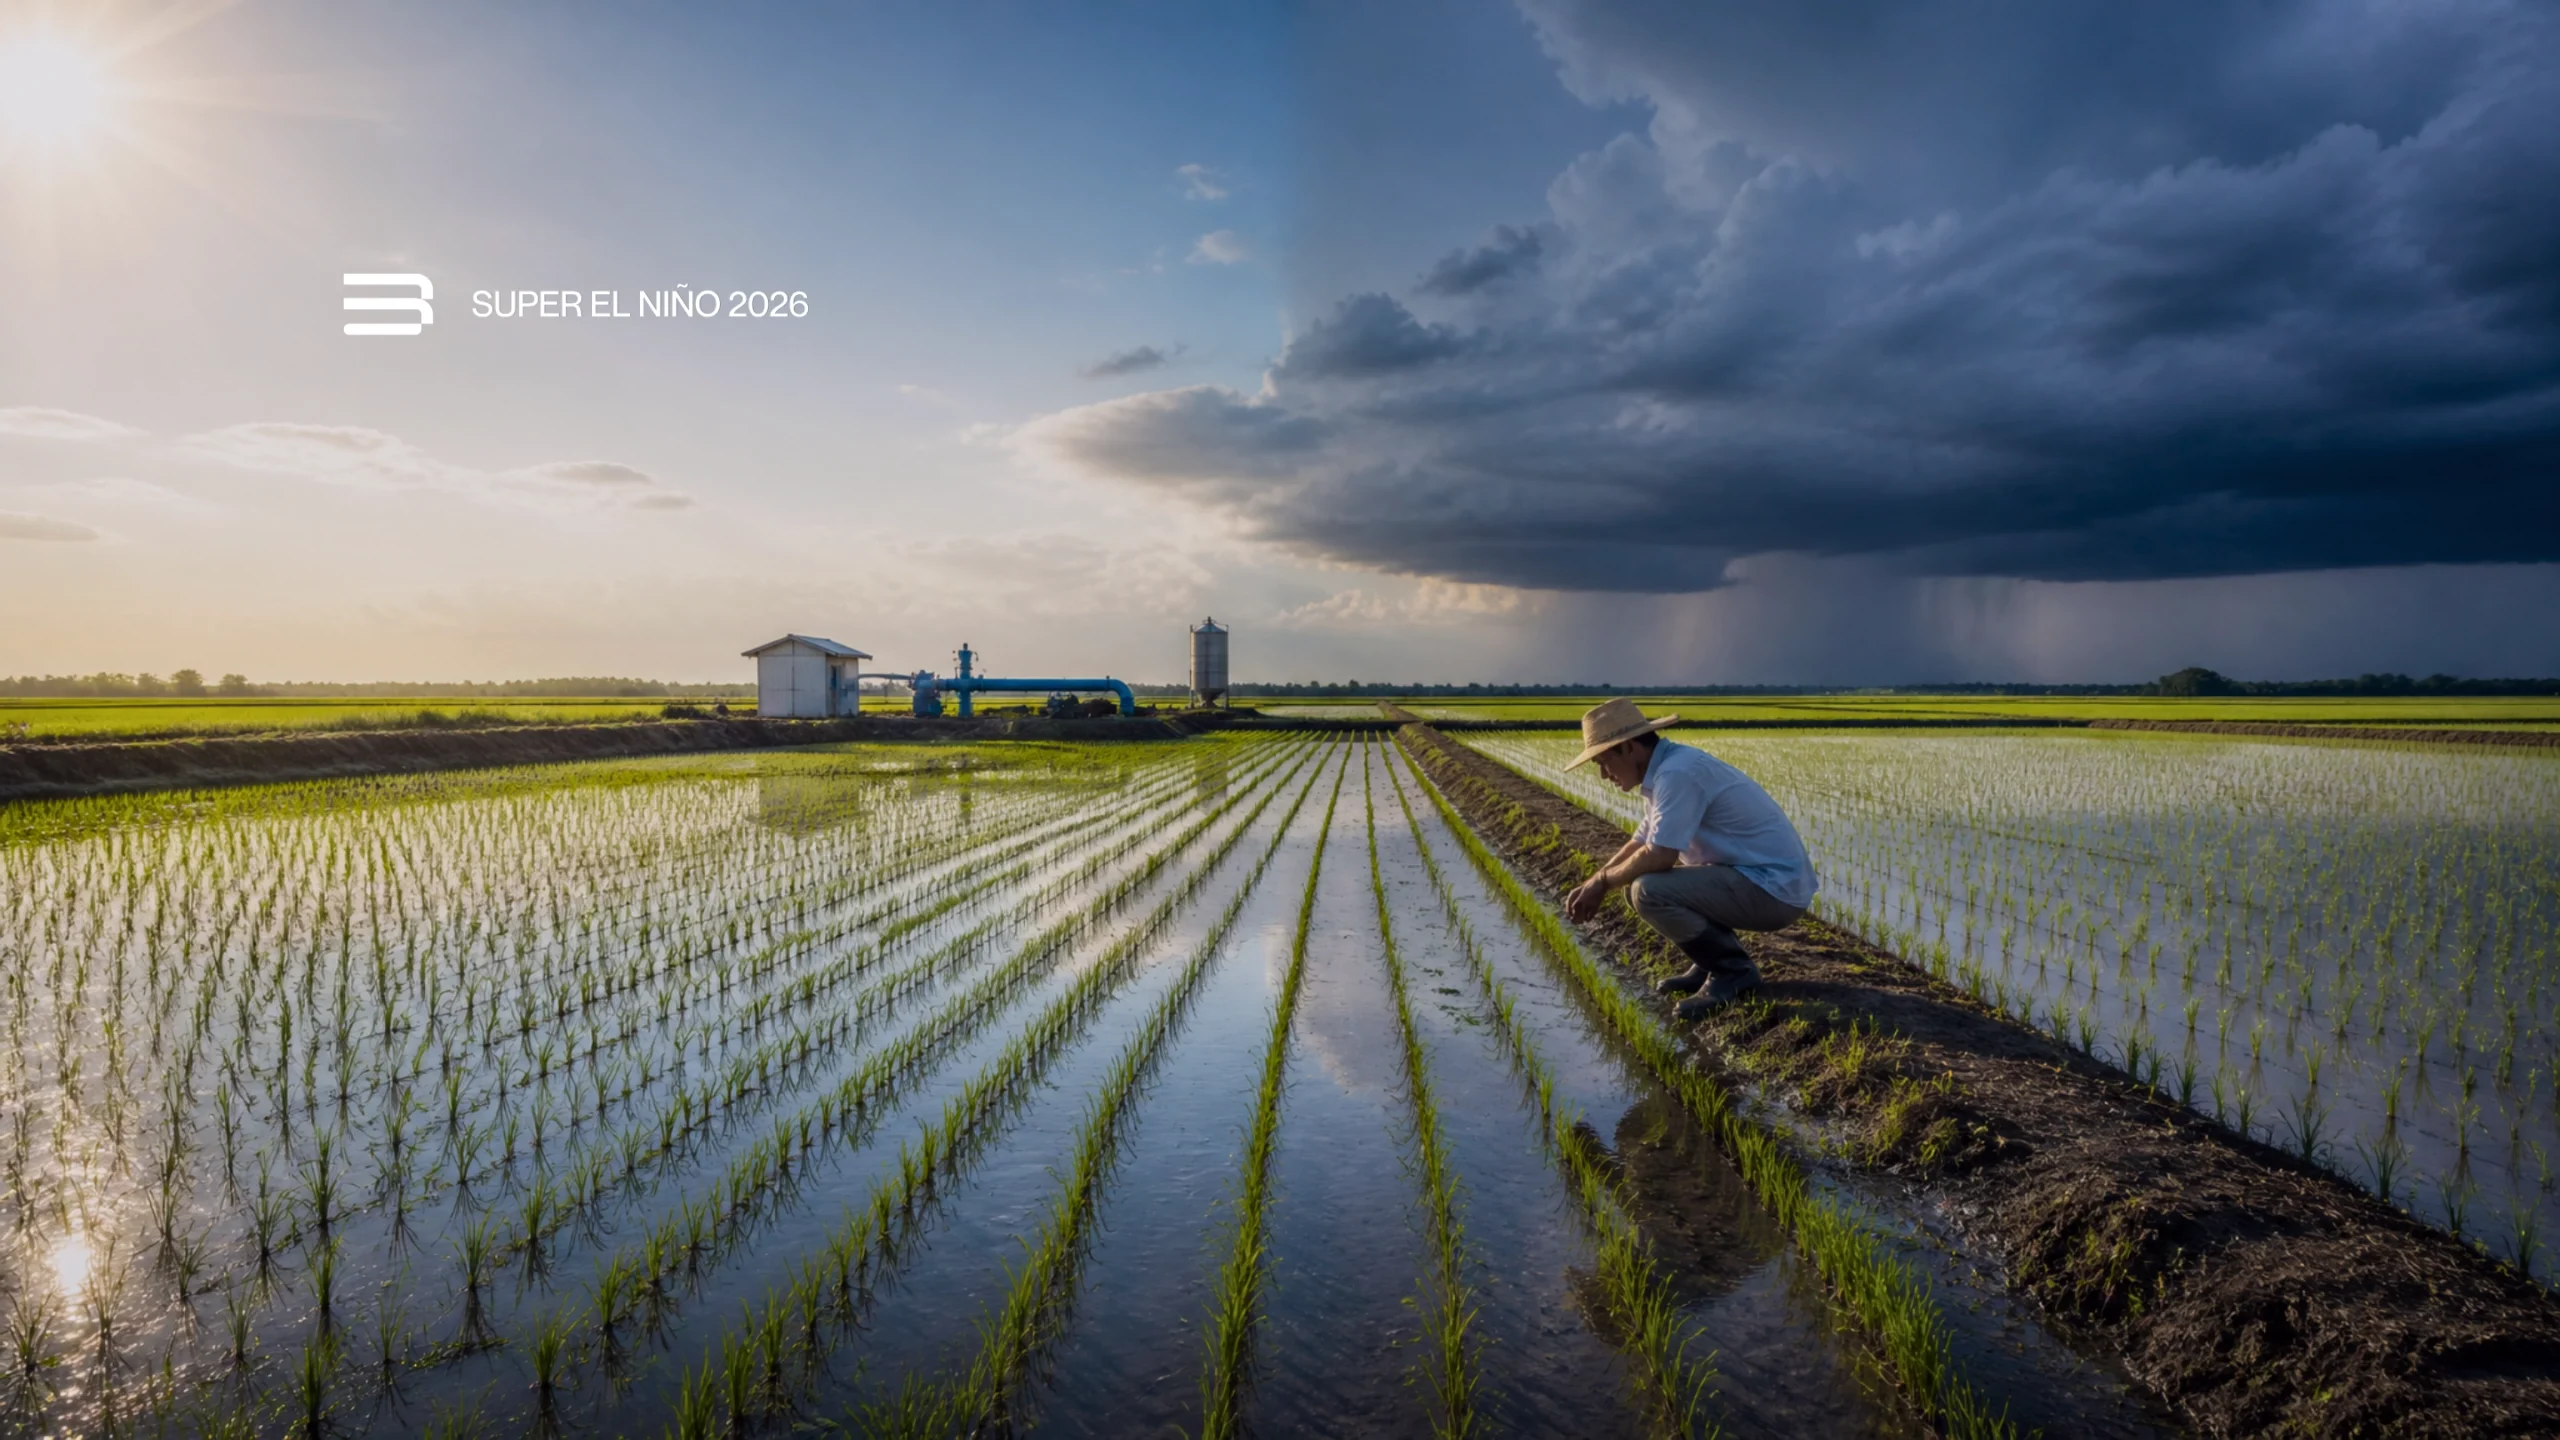
O Super El Niño em 2026/27 exige que produtores rurais e empresas do agronegócio tratem o clima como um risco operacional, financeiro, patrimonial e estratégico – não apenas como uma variável da safra.
O monitoramento do Instituto Nacional de Meteorologia (INMET) aponta o estabelecimento do fenômeno em junho de 2026, com possibilidade de permanência ao longo do ciclo 2026/2027. Embora a intensidade e os efeitos locais precisem ser acompanhados continuamente por meio de boletins meteorológicos e assistência técnica regional, o cenário reforça uma conclusão prática: a proteção deve ser planejada antes do evento, e não depois do prejuízo.
Para o agro, um período de Super El Niño pode ampliar a exposição a seca, calor, irregularidade de chuvas, excesso hídrico, alagamentos, erosão, doenças fúngicas, incêndios, danos em infraestrutura e interrupções logísticas. A resposta mais eficiente não está em uma única apólice, tecnologia ou medida agronômica. Ela depende de uma estratégia integrada de:
- prevenção e adaptação produtiva;
- monitoramento climático e tomada de decisão antecipada;
- proteção de ativos e patrimônio;
- preservação de liquidez e capacidade de recuperação;
- transferência de riscos por meio de seguros, resseguro e soluções estruturadas;
- continuidade operacional em toda a cadeia de valor.
Nesse contexto, a atuação da Baylis Seguros como parceira estratégica da WTW | Willis Towers Watson acrescenta relevância à discussão. A combinação entre consultoria local, gestão de riscos e acesso à visão global da WTW permite analisar não somente a lavoura, mas a exposição completa da operação: pessoas, produção, máquinas, instalações, armazenagem, transporte, contratos, crédito, receita e cadeia de fornecimento.
O que está em jogo para o produtor em 2026
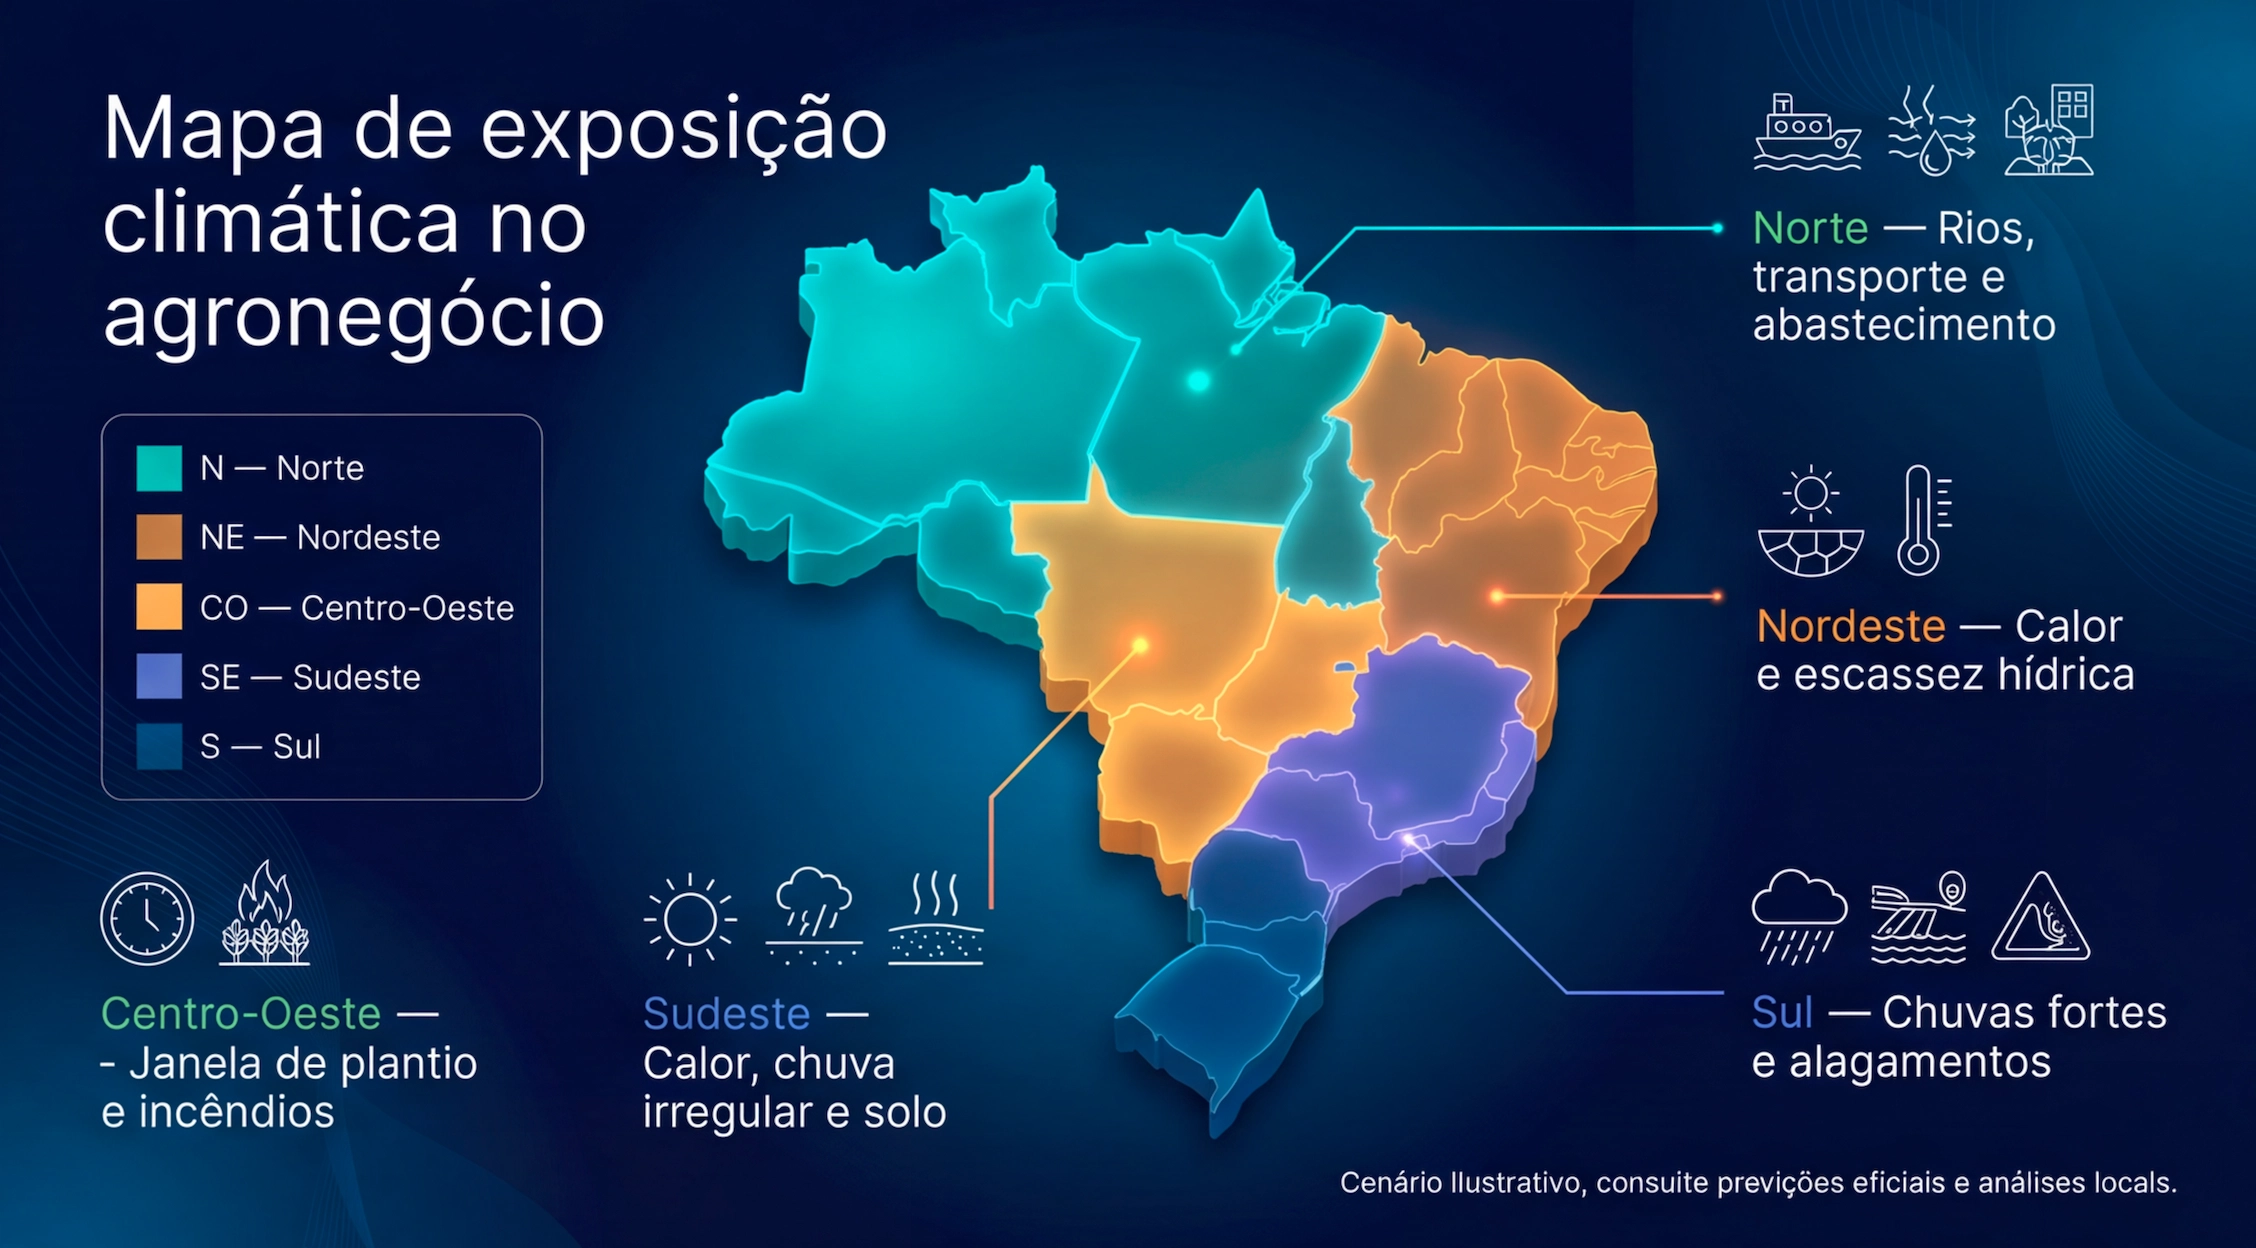
Os efeitos climáticos não são homogêneos no território brasileiro. Conforme informações do INMET, um cenário de El Niño pode elevar o risco de chuvas acima da média em partes do Sul e de déficit de precipitação, altas temperaturas e incêndios em áreas do Centro-Norte.
Na prática, os principais impactos potenciais incluem:
- Sul: excesso de chuva, alagamento, dificuldade de acesso às lavouras, atraso de plantio e colheita, erosão, encharcamento, aumento de doenças fúngicas e perda de qualidade dos grãos;
- Centro-Oeste, Norte, Nordeste e MATOPIBA: estiagem, ondas de calor, chuvas irregulares, baixa umidade do solo, comprometimento da germinação, redução do potencial produtivo e piora da condição das pastagens;
- Pecuária: estresse térmico, redução da disponibilidade de água e forragem, maior custo de suplementação e risco de queda no desempenho produtivo;
- Patrimônio rural: avarias em galpões, silos, estruturas elétricas, sistemas de irrigação, bombas, benfeitorias, equipamentos e acessos internos;
- Logística: bloqueio ou deterioração de estradas, pontes e acessos, atraso no transporte, risco à carga, pressão sobre armazenagem e descumprimento de contratos;
- Fluxo de caixa: queda de receita, necessidade de replantio, custos extraordinários, maior demanda por capital de giro e pressão sobre obrigações financeiras.
O desafio se torna maior diante da baixa disseminação do seguro rural. As estimativas variam conforme a fonte, o período e a metodologia utilizada. A WTW mencionou que apenas 7% das áreas agrícolas brasileiras possuíam algum tipo de cobertura de seguro rural em sua análise divulgada em 2024. Em outra publicação, a companhia citou a marca de 15% das áreas cultivadas com algum tipo de seguro. Já reportagem do CQCS apontou cobertura estimada entre 2,7% e 2,8% da área plantada projetada para 2026.
Ainda que os números não sejam diretamente comparáveis, todos apontam para a mesma realidade: uma parcela relevante da produção agrícola brasileira segue exposta a perdas sem proteção securitária suficiente ou com coberturas inadequadas ao perfil de risco da propriedade.
A proteção começa antes do plantio
A primeira linha de defesa contra prejuízos climáticos é o planejamento técnico. O seguro é essencial para transferir parte do risco financeiro, mas não substitui boas práticas de manejo, conservação de solo, gestão de água e manutenção de ativos.
Respeitar o ZARC e as janelas de plantio
O Zoneamento Agrícola de Risco Climático (ZARC) indica períodos de semeadura, cultivares e tipos de solo com menor risco climático por município. Além de apoiar a decisão agronômica, o enquadramento no ZARC pode ser relevante para acesso a crédito rural, programas públicos e determinadas estruturas de seguro.
O produtor deve conferir as regras da cultura, solo, município e cultivar nos canais do ZARC, do Ministério da Agricultura e no SISZARC.
Transformar previsão climática em decisão operacional
Acompanhar previsões é importante, mas o maior valor está em definir antecipadamente quais decisões serão tomadas diante de cada cenário. Entre as ações recomendadas estão:
- reavaliar a semeadura quando a umidade do solo estiver inadequada;
- escalonar o plantio, quando tecnicamente possível, para evitar concentração excessiva do risco;
- adequar cultivares e ciclos às recomendações técnicas e ao zoneamento;
- antecipar limpeza e manutenção de drenagens, canais, bueiros e estradas internas em áreas mais sujeitas a excesso de chuva;
- reforçar captação, reservação e uso eficiente da água, dentro das exigências legais e ambientais;
- revisar estratégias de irrigação e proteção de sistemas elétricos e bombas;
- intensificar o monitoramento fitossanitário em condições de elevada umidade;
- manter planos de prevenção e resposta a incêndios em propriedades, pastagens, áreas florestais e regiões de vegetação nativa.
Boletins oficiais do INMET devem ser combinados com assistência agronômica local, histórico da propriedade, mapas de solo, dados de produtividade e informações operacionais.
Proteger solo, água e infraestrutura
Em um contexto de maior volatilidade climática, conservação de solo e água deixa de ser apenas uma boa prática agronômica e passa a ser um mecanismo de continuidade do negócio.
As medidas prioritárias podem incluir:
- plantio direto e cobertura permanente do solo;
- rotação de culturas e práticas que elevem a resiliência do sistema produtivo;
- terraceamento e manejo de erosão onde tecnicamente recomendados;
- drenagem adequada em áreas suscetíveis a encharcamento;
- recuperação e proteção de áreas de captação, reservação e distribuição de água;
- revisão de telhados, galpões, cercas, silos, armazéns, estruturas elétricas e sistemas de bombeamento;
- inventário atualizado de máquinas, benfeitorias, equipamentos, insumos e estoques;
- plano de contingência para energia, comunicação, transporte, armazenagem e mão de obra.
Estratégia de proteção por porte de produtor
A necessidade de gerenciamento de risco é comum a todos, mas o desenho da estratégia deve ser proporcional ao porte, à cultura, à localização, ao endividamento e à complexidade da operação.
Pequeno produtor: preservar renda, patrimônio e capacidade de recomeçar
Para o pequeno produtor, uma quebra de safra pode comprometer a renda familiar, o pagamento do custeio, o acesso ao crédito e a capacidade de iniciar o ciclo seguinte. As prioridades incluem:
- obedecer integralmente ao ZARC;
- avaliar o Proagro e, quando elegível, o Garantia-Safra;
- contratar seguro rural compatível com a cultura e os riscos predominantes da região;
- diversificar produção ou escalonar plantio quando houver viabilidade técnica;
- proteger residência rural, veículos, máquinas, equipamentos e fontes de renda;
- manter notas fiscais, registros de plantio, fotos, laudos e documentos financeiros organizados.
O seguro não elimina a perda produtiva, mas pode proteger a continuidade da atividade e reduzir a dependência de crédito emergencial ou da descapitalização da família.
Médio produtor: proteger produção, ativos e liquidez
O médio produtor normalmente tem maior exposição a máquinas, equipamentos, financiamento, armazenagem, contratos, mão de obra e custos fixos. Por isso, além da lavoura, precisa avaliar o risco de interrupção operacional.
A estrutura de proteção pode contemplar:
- seguro agrícola alinhado aos riscos da cultura e da região;
- proteção para máquinas, implementos, galpões, silos, irrigação e benfeitorias;
- seguro de transporte para a produção em deslocamento;
- planejamento de caixa para suportar franquias, perdas não seguradas e despesas extraordinárias;
- análise de contratos de compra, venda, armazenagem, frete e prestação de serviços;
- revisão do endividamento e das obrigações que podem ser pressionadas por uma quebra de safra.
Grande produtor, cooperativa e empresa do agro: gerir a cadeia de valor
Grandes produtores, cooperativas, agroindústrias, cerealistas, tradings e empresas com múltiplas propriedades enfrentam riscos acumulados. O mesmo evento climático pode afetar lavouras, patrimônio, pessoas, fornecedores, transporte, energia, estoque, receita e contratos ao mesmo tempo.
Nessas organizações, o diagnóstico deve considerar:
- concentração geográfica de áreas produtivas;
- dependência de uma única cultura, região, armazém, rota, porto ou fornecedor;
- valor segurado dos ativos em comparação ao custo de reposição;
- potencial de interrupção de negócios e impacto sobre receitas;
- perdas decorrentes de atraso, falha ou bloqueio logístico;
- risco de crédito de compradores e parceiros;
- exposição ambiental, regulatória, trabalhista e de responsabilidade civil;
- vulnerabilidade a oscilações de commodities, câmbio e custos financeiros;
- capacidade de absorção de franquias, perdas retidas e eventos severos simultâneos.
WTW | Willis Towers Watson: dados que reforçam a urgência de uma proteção integrada
A WTW atua com soluções baseadas em dados nas áreas de pessoas, risco e capital e informa atender clientes em 140 países e mercados. Na área de risco climático, a companhia trabalha com identificação, quantificação, gestão e transferência de riscos físicos e de transição, aplicáveis a setores como agricultura, recursos naturais, alimentos e bebidas, logística, indústria e instituições financeiras.
Segundo a WTW, a gestão climática deve seguir uma lógica estruturada:
- Identificar: mapear e priorizar perigos climáticos atuais e futuros para ativos, operações e cadeia de valor;
- Quantificar: estimar o impacto financeiro sobre propriedades, produção, receita, fluxo de caixa e contratos;
- Gerir: definir o que pode ser evitado, mitigado, retido ou transferido;
- Transferir: estruturar seguros, soluções financeiras e mecanismos alternativos de proteção adequados ao risco.
Essa abordagem é especialmente relevante para o Super El Niño 2026 porque permite transformar incerteza climática em uma matriz objetiva de decisão. Em vez de perguntar apenas se a lavoura possui seguro, o produtor passa a avaliar: qual o impacto financeiro de uma seca, inundação ou atraso na colheita? Quais ativos são críticos? Quanto custa uma interrupção? Quais riscos podem ser reduzidos por manejo? Quais precisam ser transferidos?
O Relatório Global de Riscos em Alimentos, Bebidas e Agricultura 2024, citado pela WTW, trouxe indicadores que ajudam a contextualizar a relevância do tema:
- 71% dos entrevistados apontaram mudanças climáticas entre as principais preocupações para seus negócios;
- apenas 29% disseram possuir seguros que contemplam exclusivamente condições meteorológicas extremas, sem necessariamente abranger interrupção de negócios;
- 35% apontaram riscos ligados à cadeia de suprimentos e infraestrutura como preocupação relevante;
- na América Latina, 40% indicaram logística e armazenagem como riscos importantes para os dois anos seguintes;
- 28% mencionaram escassez de mão de obra como fator de risco.
Os números demonstram que o prejuízo climático não termina na porteira. A perda de uma safra afeta o produtor, mas também pode reduzir volume transportado, pressionar armazéns, comprometer fornecedores, alterar contratos, aumentar inadimplência e impactar toda a cadeia agroindustrial.
A WTW também ressalta que o agro brasileiro precisa de soluções mais adequadas à sua diversidade regional e produtiva. Em sua análise, culturas como açaí, mandioca e cacau enfrentaram lacunas relevantes de cobertura. Isso reforça a necessidade de avaliação individualizada por cultura, localização, método produtivo, ativos e grau de exposição climática.
Baylis Seguros + WTW: proteção com visão local e inteligência global
A Baylis Seguros é parceira estratégica da WTW, integrando a proximidade e o conhecimento consultivo do mercado brasileiro à visão global de riscos, dados e soluções da WTW | Willis Towers Watson.
Essa parceria fortalece a proposta de uma proteção mais ampla para o agronegócio. Em vez de analisar somente o seguro da safra, a estratégia pode considerar a exposição completa do negócio — da produção ao recebimento financeiro.
A solução de Agro e Recursos Naturais da Baylis é pertinente nesse cenário por apoiar a identificação, quantificação, mitigação e transferência de riscos ligados à produção agrícola, pecuária, recursos naturais e cadeias associadas.
Para operações rurais expostas aos efeitos do El Niño, a Baylis pode apoiar a avaliação de soluções que envolvam:
- risco climático e impacto financeiro sobre lavouras e receitas;
- seguros rurais e agrícolas;
- cobertura de propriedades, máquinas, equipamentos e benfeitorias;
- transporte e logística;
- responsabilidade civil;
- continuidade operacional;
- risco de crédito, garantias e obrigações contratuais;
- proteção de pessoas essenciais à atividade;
- resseguro facultativo e risco estruturado para exposições mais complexas.
Seguros e soluções essenciais para enfrentar o Super El Niño
A contratação deve ser feita com antecedência, considerando as condições de cada seguradora, região, cultura e operação. É indispensável analisar detalhadamente riscos cobertos, limites, franquias, exclusões, período de vigência, obrigações do segurado e regras de aviso de sinistro.
Seguro rural ou agrícola
O seguro agrícola é a principal camada de proteção contra perdas produtivas. Conforme a modalidade e a apólice, pode abranger riscos como:
- seca;
- excesso de chuva;
- granizo;
- geada;
- vendaval;
- incêndio;
- outros eventos climáticos previstos contratualmente.
É essencial verificar se o seguro escolhido corresponde à exposição real da propriedade, se os valores segurados são compatíveis com os custos e receitas expostos e se há exigência de plantio dentro do ZARC.
O produtor também deve verificar as condições de acesso ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR), observando regras, disponibilidade orçamentária e critérios vigentes.
Proagro e Garantia-Safra
O Proagro pode ser relevante para produtores financiados que atendam às regras do programa. Já o Garantia-Safra é direcionado à agricultura familiar em localidades e condições elegíveis.
Esses instrumentos não substituem necessariamente o seguro agrícola privado, mas podem fazer parte da estratégia de proteção de produtores que se enquadram em seus critérios.
Proteção de propriedades, máquinas e equipamentos
Uma lavoura pode sobreviver a um evento climático, mas a operação ainda ser paralisada pelo dano a uma colheitadeira, sistema de irrigação, silo, galpão ou estrutura elétrica.
Por isso, devem ser avaliadas proteções para:
- tratores, pulverizadores, colheitadeiras e implementos;
- silos, armazéns e estruturas de beneficiamento;
- galpões, oficinas e benfeitorias;
- sistemas de irrigação, motores, bombas e geradores;
- equipamentos eletrônicos e instalações elétricas;
- estoques e insumos, quando aplicável.
A solução de Proteção de Propriedades, Máquinas e Equipamentos da Baylis é relevante para analisar a proteção de ativos críticos e o risco de interrupção decorrente de sua indisponibilidade.
Transporte e logística
Chuvas intensas, enchentes ou seca severa podem restringir estradas, acessos internos, pontes, armazéns e rotas de escoamento. Isso amplia a exposição da carga e pode comprometer prazos de entrega e contratos comerciais.
A solução de Transporte e Logística da Baylis pode ser considerada para analisar riscos durante a movimentação da produção, vulnerabilidades nas rotas e exposição de parceiros logísticos.
Responsabilidade civil
A atividade agropecuária pode gerar responsabilidades relacionadas a danos a terceiros, acidentes, operações de transporte, atividades de prestadores de serviço e questões ambientais ou operacionais.
A solução de Responsabilidade Civil da Baylis deve ser considerada especialmente por empresas rurais, cooperativas, agroindústrias e propriedades com circulação intensa de pessoas, veículos, prestadores e operações de maior escala.
Seguro de vida, acidentes pessoais, saúde e benefícios
A continuidade do negócio rural depende de pessoas-chave: sócios, gestores, familiares, técnicos e operadores especializados. A proteção humana é parte essencial da resiliência da atividade.
A Baylis oferece soluções de Seguro Vida, Seguro Acidentes Pessoais e Saúde e Benefícios, que podem integrar o plano de continuidade financeira e operacional da propriedade ou empresa.
Seguro de crédito, garantias e riscos financeiros
Uma quebra de safra pode provocar efeito cascata na cadeia: queda de receita, atrasos de pagamento, maior risco de inadimplência e pressão sobre fornecedores, compradores e parceiros.
Para empresas rurais que vendem a prazo, possuem recebíveis relevantes ou dependem de contratos complexos, vale avaliar soluções de Crédito, Riscos Políticos e Terrorismo e Garantia, disponíveis no portfólio da Baylis.
Resseguro facultativo e risco estruturado
Em grandes operações, a exposição pode superar os limites de soluções convencionais. Nesses casos, produtores de maior porte, cooperativas, grupos empresariais, agroindústrias e operações com ativos complexos podem avaliar alternativas de Resseguro Facultativo e Risco Estruturado.
O resseguro funciona como um mecanismo de ampliação da capacidade de absorção de riscos pelo mercado segurador, sendo particularmente relevante em eventos climáticos severos que atingem diversos segurados simultaneamente.
Seguro paramétrico: alternativa complementar para liquidez
O seguro paramétrico pode ser uma solução complementar a ser avaliada. Diferentemente do seguro tradicional, ele é acionado quando um índice objetivo previamente definido em apólice – como chuva acumulada, temperatura, vento ou umidade do solo – atinge determinado gatilho.
Segundo a Sociedade Nacional de Agricultura, essa modalidade pode oferecer maior agilidade e previsibilidade de pagamento, pois não depende exclusivamente da avaliação direta de perdas na propriedade.
Por outro lado, exige atenção ao chamado risco de base: a situação em que o índice climático contratado não representa perfeitamente a perda real sofrida pelo produtor. Portanto, a modalidade deve ser estruturada com dados adequados, gatilhos coerentes e orientação especializada – não como substituta automática, mas como possível complemento ao seguro agrícola convencional e à estratégia de liquidez.
Checklist imediato para o produtor e a empresa rural
- Consultar o ZARC aplicável à cultura, ao município, ao tipo de solo e à cultivar.
- Acompanhar boletins do INMET e estabelecer gatilhos operacionais para decisões de plantio, irrigação, drenagem e colheita.
- Atualizar o inventário de máquinas, equipamentos, silos, galpões, benfeitorias, estoques e rebanho.
- Revisar os valores segurados para reduzir risco de subseguro.
- Conferir vigência, limites, franquias, exclusões e riscos efetivamente cobertos pelas apólices atuais.
- Avaliar se há cobertura para seca, excesso de chuva, granizo, geada, vendaval, alagamento, incêndio e danos elétricos, quando aplicável.
- Revisar estruturas de drenagem, conservação de solo, reservação de água e prevenção a incêndios.
- Preparar plano de contingência para energia, irrigação, armazenagem, transporte, pessoas e comunicação.
- Organizar notas fiscais, fotos, mapas, laudos, registros de plantio e documentos financeiros.
- Simular o impacto de uma quebra parcial ou total da safra sobre fluxo de caixa, dívidas e compromissos contratuais.
- Avaliar seguros de lavoura, patrimônio, transporte, responsabilidade civil, pessoas, crédito e garantias como partes complementares de uma mesma estratégia.
- Buscar uma análise especializada para estruturar uma matriz de riscos proporcional ao porte, à cultura, à região e ao patrimônio da operação.
O Super El Niño não torna o prejuízo inevitável, mas eleva a probabilidade de eventos capazes de afetar simultaneamente a produção, o patrimônio, a receita e a continuidade operacional do agronegócio.
Para pequenos produtores, a prioridade é preservar renda, atividade e patrimônio familiar. Para médios produtores, é proteger a lavoura, os equipamentos, a liquidez e o acesso ao crédito. Para grandes grupos, cooperativas e empresas agroindustriais, o foco deve incluir a cadeia de valor completa, os contratos, a logística, os ativos críticos e os riscos financeiros.
A proteção mais sólida para 2026 combina manejo agronômico, ZARC, monitoramento climático, conservação de solo e água, planejamento de caixa, seguros adequados e gestão integrada de riscos.
A parceria estratégica entre a Baylis Seguros e a WTW | Willis Towers Watson reforça essa visão: risco climático é também risco financeiro, patrimonial, logístico e humano. Com uma estratégia construída antes do evento, o produtor ou empresa rural amplia sua capacidade de absorver impactos, recuperar-se de perdas e manter o negócio em operação.
Fontes e referências
- INMET — El Niño 2026: monitoramento, previsões e possíveis impactos no Brasil
- INMET — Portal de monitoramento meteorológico
- Ministério da Agricultura — Zoneamento Agrícola de Risco Climático
- Ministério da Agricultura — SISZARC
- WTW — É necessário inovar o seguro rural para proteger o produtor e o agronegócio brasileiro
- WTW — Risco climático
- WTW — Um novo olhar para os seguros do agronegócio
- CQCS — Cobertura do seguro rural e cenário de El Niño
- Sociedade Nacional de Agricultura — Seguro paramétrico avança no Brasil como resposta aos riscos climáticos no agro
- Baylis Seguros — Agro e Recursos Naturais
- Baylis Seguros — Risco Climático
- Baylis Seguros — Proteção de Propriedades, Máquinas e Equipamentos
- Baylis Seguros — Transporte e Logística