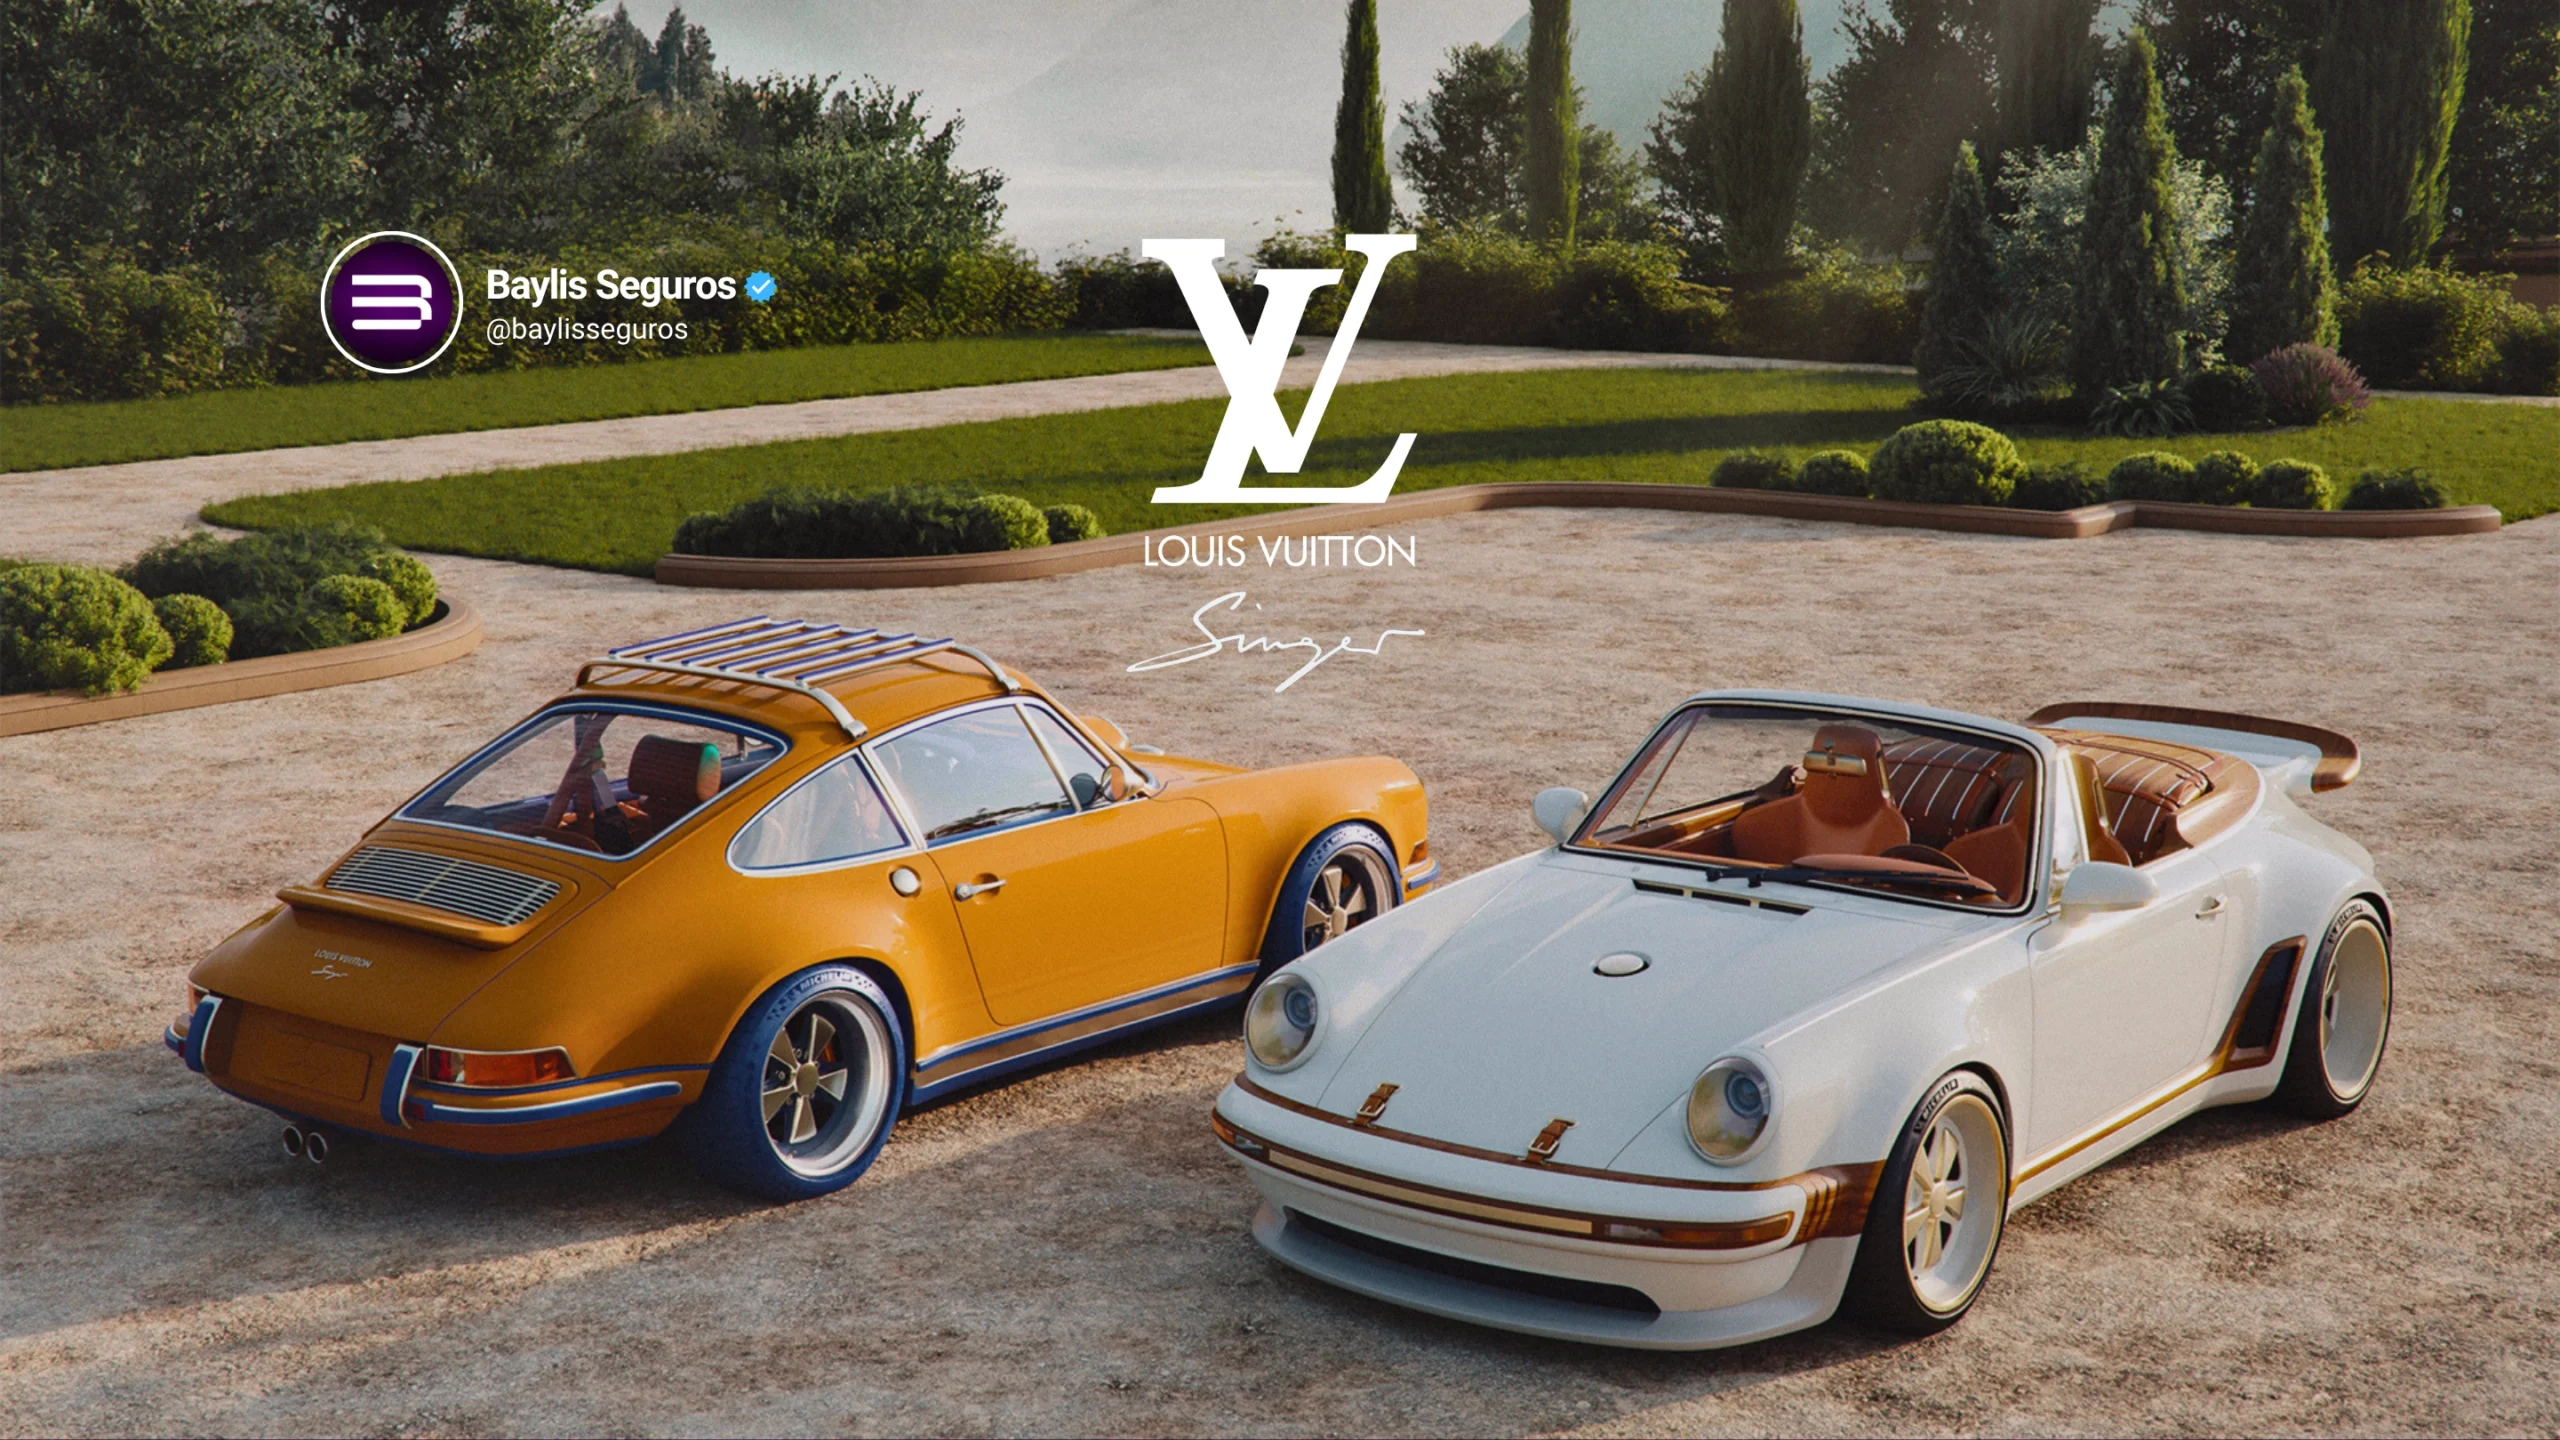

A colaboração entre Louis Vuitton e Singer Vehicle Design deu origem a dois Porsche 911 que ultrapassam a definição convencional de automóvel de luxo.
São ativos de coleção que combinam engenharia, relojoaria, marroquinaria, design e produção artesanal — e, por isso, exigem uma estrutura de proteção patrimonial muito diferente daquela aplicada a um veículo de uso comum.
Dois automóveis, uma coleção patrimonial
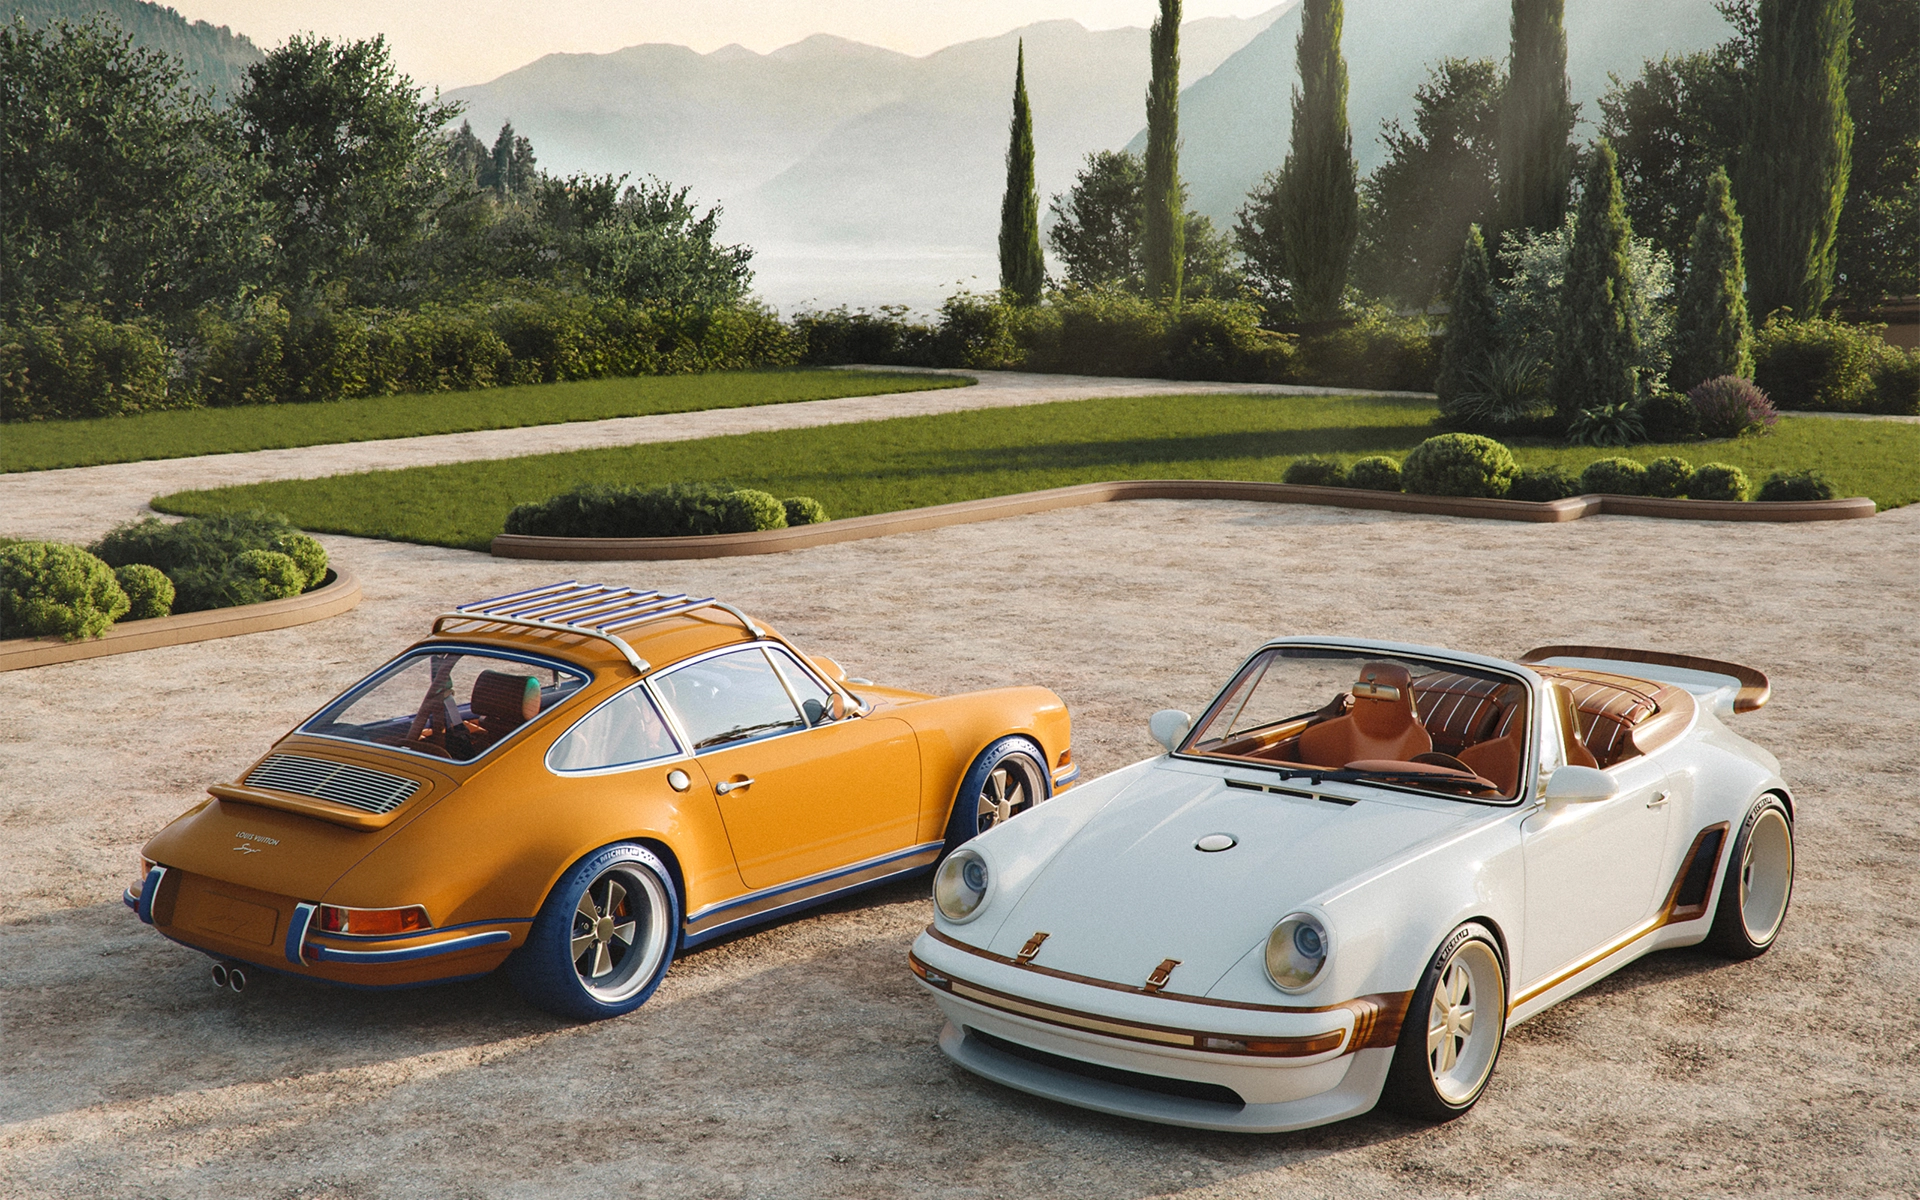
O projeto reúne um Porsche 911 Reimagined by Singer – Classic, em configuração coupé, e um Porsche 911 Reimagined by Singer – Classic Turbo, cabriolet.
Ambos utilizam como base a geração Porsche 911 Type 964, reinterpretada pela Singer em parceria com a maison francesa.
É importante distinguir as marcas: a Singer é um atelier independente especializado em reimaginar Porsche clássicos; não é uma divisão da Porsche.
Segundo a Singer, esta é a primeira criação co-branded da história da Louis Vuitton e também da empresa californiana.
Um património que vai muito além do automóvel
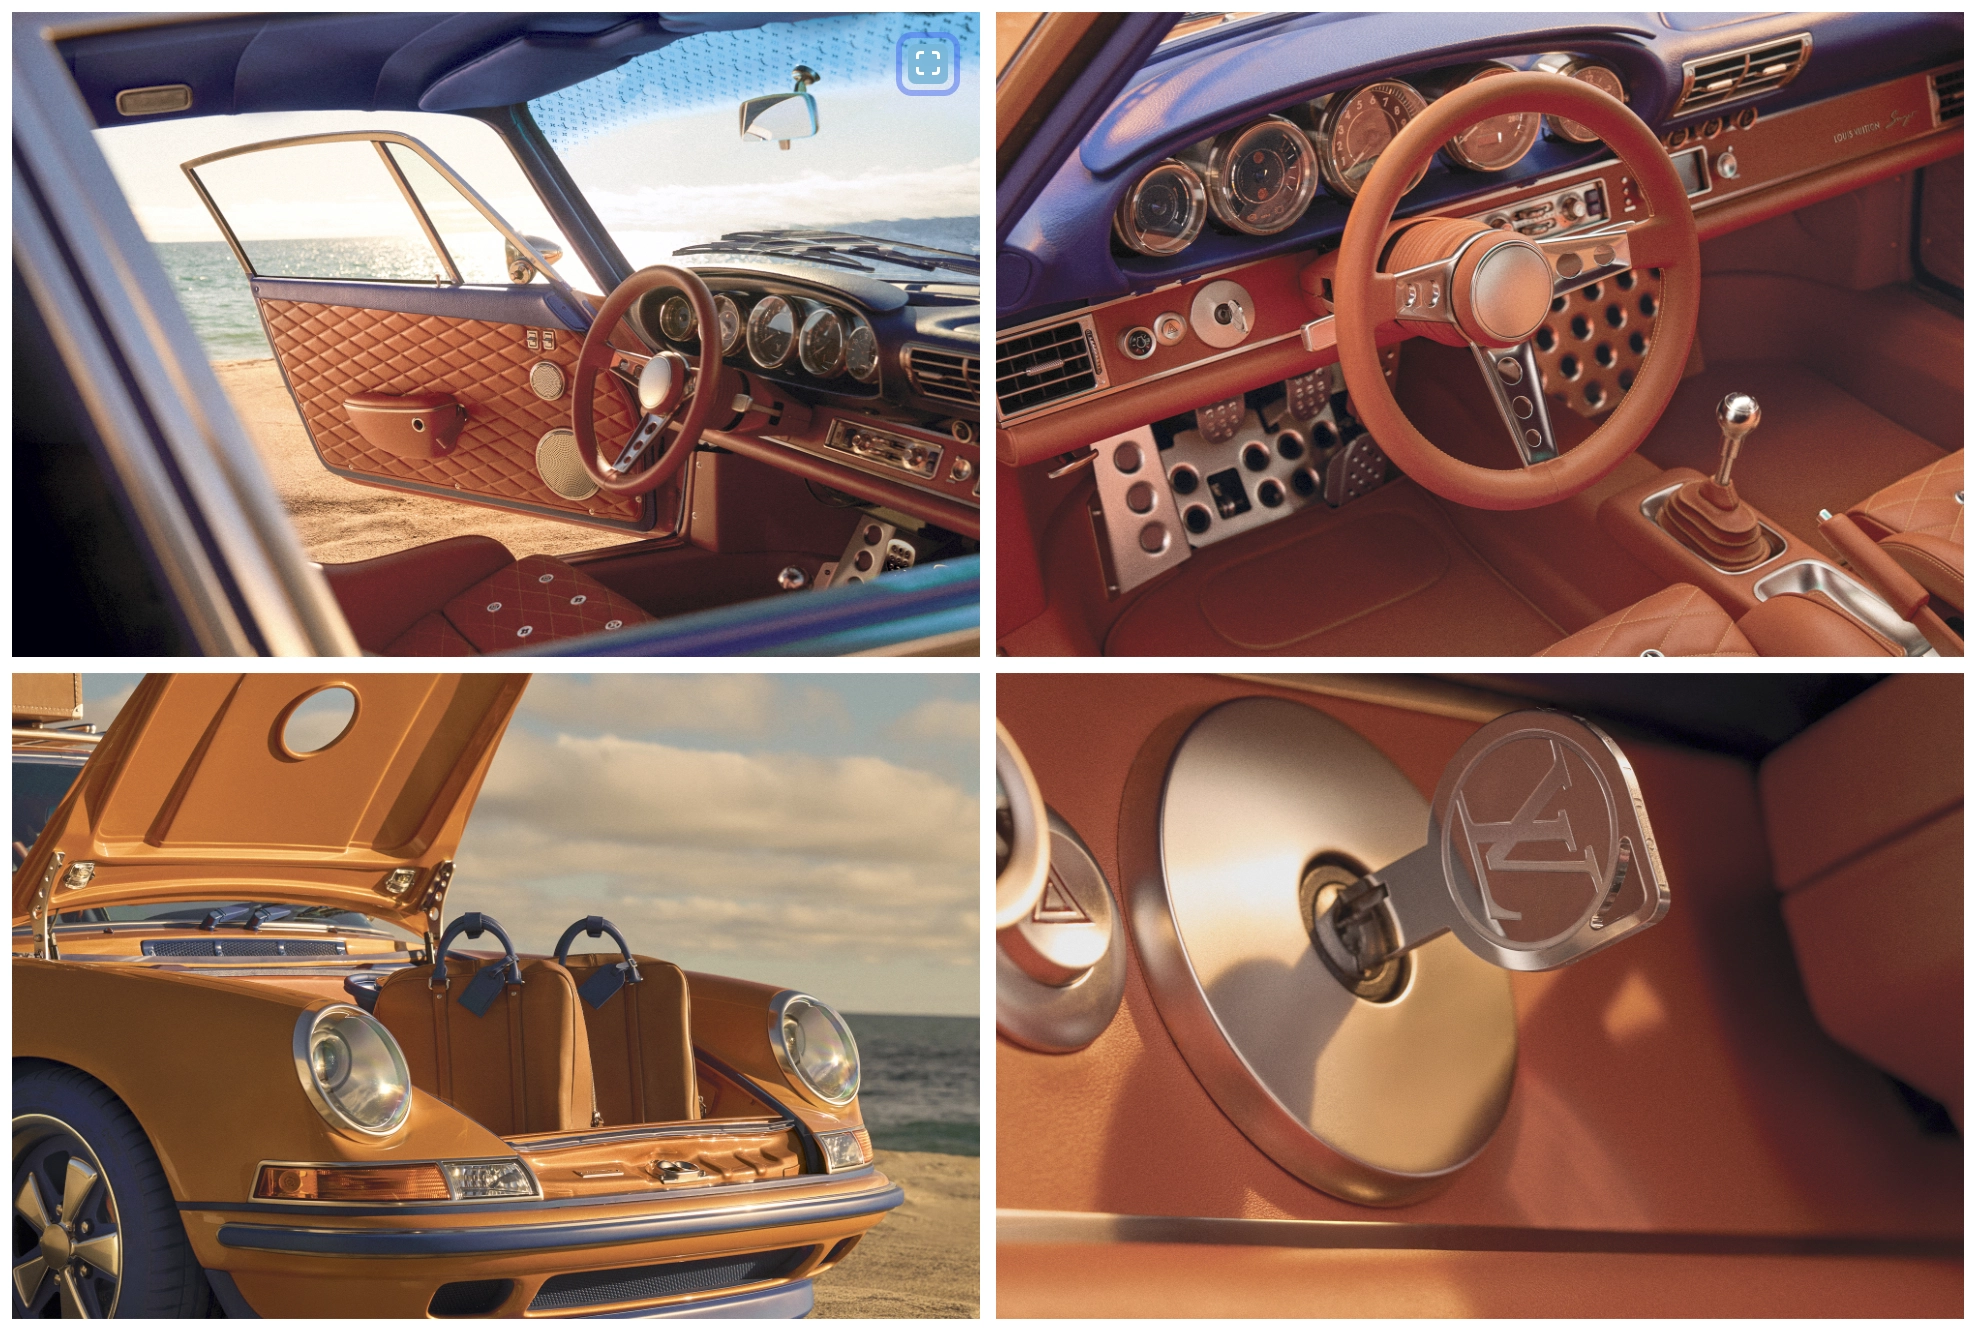
O Classic é um coupé com carroceria leve em fibra de carbono, pintura em açafrão e azul-cobalto, motor boxer 4.0 aspirado e refrigerado a ar, câmbio manual de seis velocidades, tração traseira e freios carbono-cerâmicos.
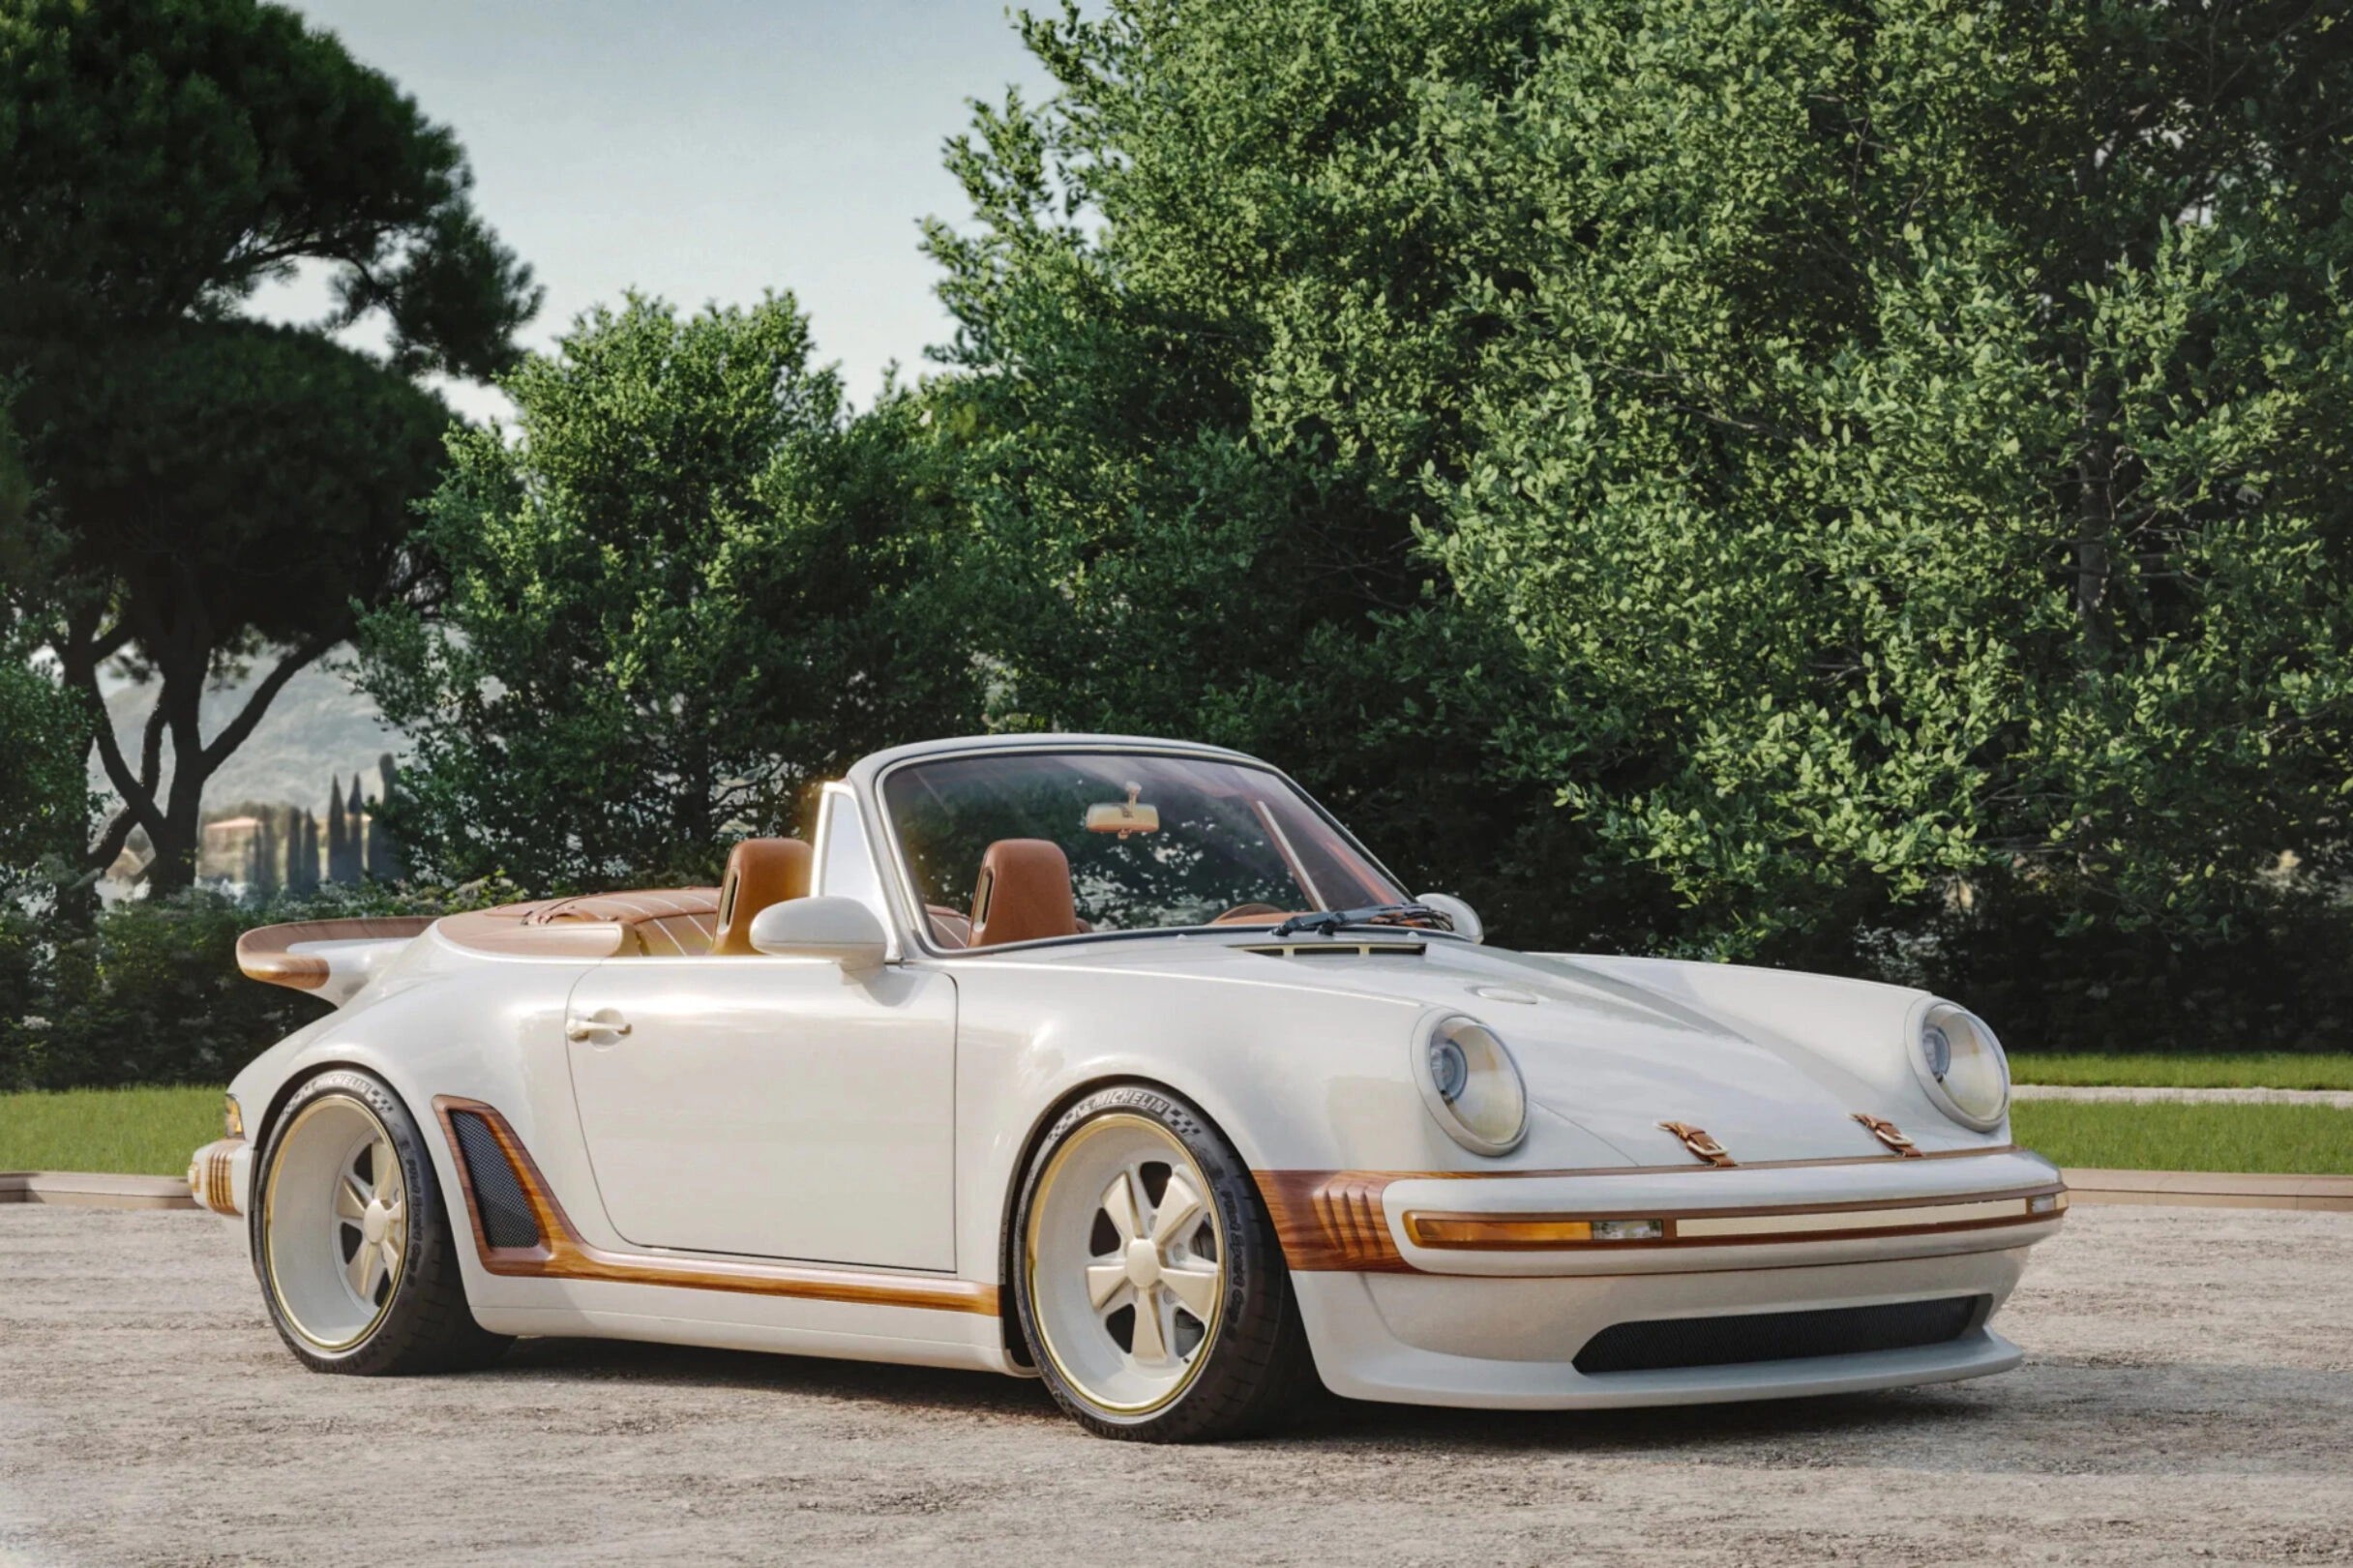
O Classic Turbo é um cabriolet em branco Calcaire Lutétien, com detalhes em madeira, motor boxer 3.8 biturbo com intercooler ar-água, câmbio manual de seis velocidades, modos de condução selecionáveis e freios carbono-cerâmicos.
As especificações divulgadas pelas marcas não incluem números oficiais de potência.
A importância patrimonial, porém, vai além dos automóveis.
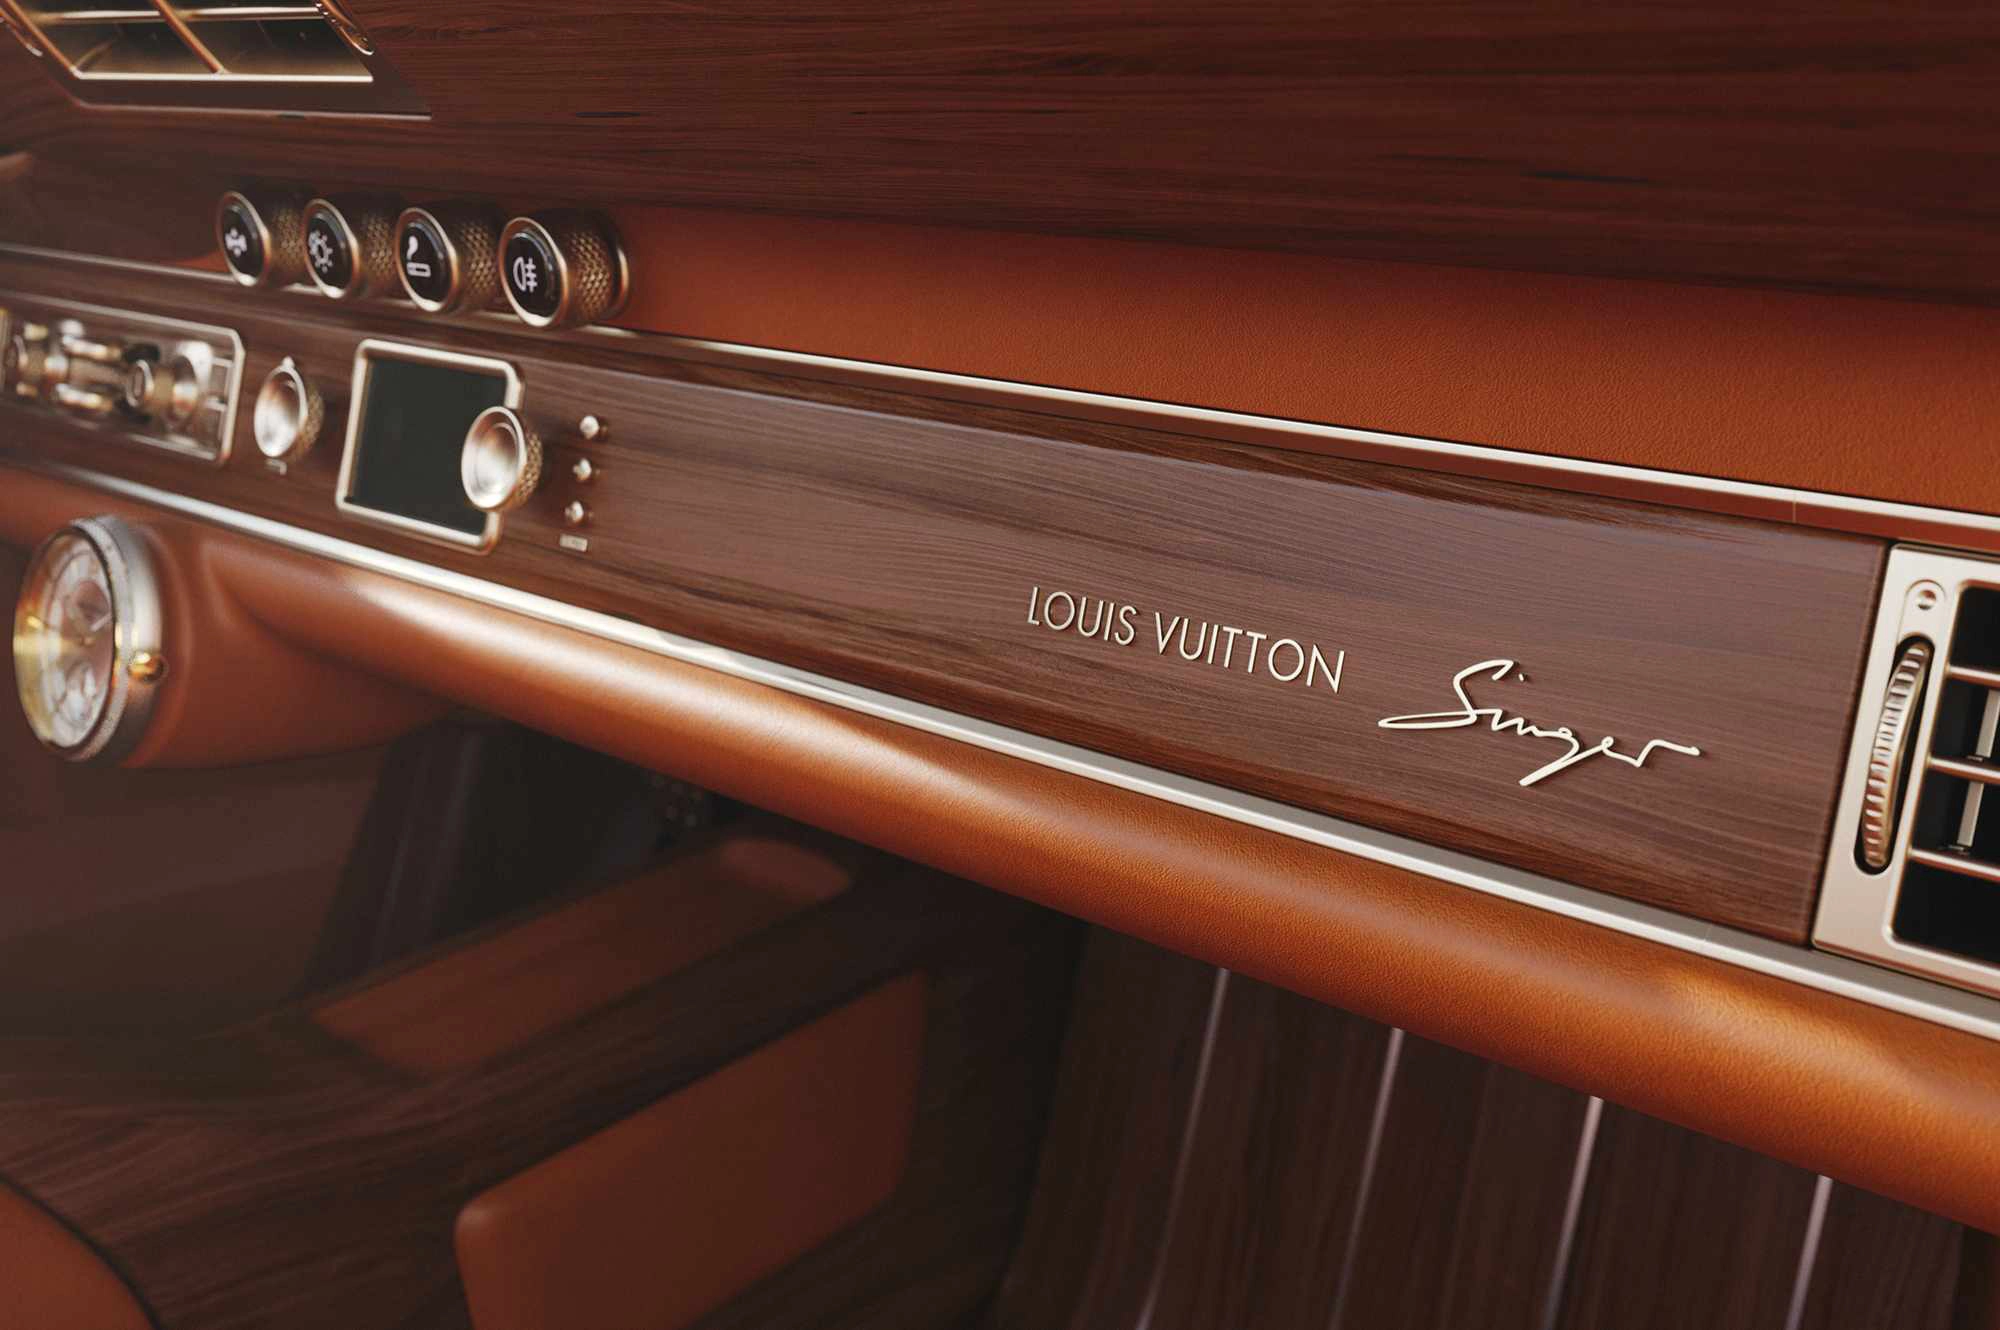
Os dois veículos incluem relógios mecânicos removíveis desenvolvidos pela La Fabrique du Temps Louis Vuitton, capazes de funcionar também como relógios de mesa.
O Classic Turbo acompanha ainda um Tambour Automatic de 40 mm em cerâmica e ouro amarelo.
A coleção também incorpora malas sob medida, vestuário, luvas, capacetes, acessórios de viagem, estojos e peças concebidas especificamente para cada veículo.
Isso altera completamente a lógica do seguro.
O objeto segurável não é apenas o automóvel, mas o conjunto formado por:
- veículo;
- relógios e itens de relojoaria;
- malas, estojos e acessórios removíveis;
- vestuário e equipamentos especiais;
- chaves, documentos e certificados;
- histórico de manutenção e proveniência;
- personalizações e componentes exclusivos.
Quanto vale – e por que não existe uma resposta única
Louis Vuitton e Singer não divulgaram um preço oficial para essas duas unidades.
Referências públicas do mercado de colecionáveis e de negociações envolvendo automóveis Singer ajudam a compreender a ordem de grandeza do segmento, mas não devem ser tratadas como avaliação definitiva desses carros específicos.
Há referências de exemplares Singer negociados no Brasil na faixa de R$ 10 milhões, enquanto um Singer Classic Turbo foi arrematado em leilão internacional por US$ 1,49 milhão.
Outras unidades foram apresentadas com estimativas entre US$ 1,75 milhão e US$ 2,25 milhões.
Esses valores refletem automóveis Singer negociados ou estimados em contextos próprios.
Eles não definem, por si só, o valor dos dois Porsche Louis Vuitton × Singer, cuja avaliação pode ser significativamente diferente em função de fatores como:
- proveniência e histórico do veículo-base;
- especificação mecânica e acabamento da Singer;
- caráter singular da encomenda;
- materiais, cores e componentes exclusivos;
- integração de relojoaria e acessórios Louis Vuitton;
- documentação e certificados de autenticidade;
- estado de conservação;
- possibilidade de reparação ou reposição;
- procura de colecionadores no mercado secundário;
- preservação integral do conjunto original.
Por isso, utilizar o valor de um Singer “convencional” como referência automática seria insuficiente.
A abordagem mais adequada é construir um laudo de avaliação independente, periodicamente atualizado, acompanhado de inventário completo de todos os bens associados ao veículo.
Por que a FIPE não é suficiente
Veículos comuns costumam ser segurados com base em referências de mercado.
Para automóveis raros, clássicos, modificados ou altamente personalizados, essa estrutura pode não refletir o valor patrimonial real.
A SUSEP admite três formas principais de estabelecer a indenização no seguro automóvel:
- valor de mercado referenciado;
- valor determinado;
- outro critério objetivo e transparente definido contratualmente.
Para ativos únicos, a solução mais adequada tende a ser o seguro a valor determinado.
Nesse modelo, segurado e seguradora definem previamente o valor máximo de indenização aplicável em caso de perda total.
Isso reduz a dependência de tabelas genéricas e cria uma relação direta entre a indenização, o laudo técnico e o valor patrimonial aceito pela seguradora.
O que deve estar definido na apólice
Em uma apólice desse porte, devem constar expressamente:
- limite máximo de indenização por veículo;
- valor segurado individual dos relógios, malas e acessórios;
- franquias aplicáveis a cada cobertura;
- critério de caracterização de perda total;
- periodicidade de atualização do valor segurado;
- cobertura territorial;
- regras para transporte e exposição;
- tratamento de peças artesanais, importação, tributos e frete;
- oficina, fabricante ou especialista autorizado para reparação.
A escolha da oficina também é estratégica.
A SUSEP esclarece que a livre escolha de reparador não é automaticamente obrigatória em todos os produtos.
Para um Singer, a possibilidade de reparação por oficina aprovada pelo atelier ou por especialista tecnicamente habilitado deve ser negociada e formalizada antes da contratação.
Um reparo inadequado pode comprometer a originalidade, a procedência e, consequentemente, o valor de mercado do automóvel.
Quanto pode custar o seguro?
Não existe uma tarifa pública aplicável a um Porsche Louis Vuitton × Singer.
O prémio será definido por subscrição individual, considerando o ativo, a operação e os controles de risco.
Dependendo do valor segurado e da complexidade da cobertura, a estrutura pode exigir participação de resseguro.
Os fatores que mais influenciam o custo incluem:
- valor segurado acordado;
- localização e padrão de segurança da garagem;
- cidades, países e rotas de circulação;
- frequência de uso e quilometragem anual;
- perfil e quantidade de condutores autorizados;
- histórico de sinistros;
- rastreador e demais dispositivos de segurança;
- participação em lançamentos, exposições, filmagens e eventos;
- transporte nacional e internacional;
- extensão de responsabilidade civil;
- nível de franquia contratado;
- exigência de reparação com especialistas aprovados;
- cobertura dos acessórios removíveis.
Uma referência apenas para planeamento
Como planeamento preliminar — e nunca como cotação ou tarifa oficial — uma provisão entre 0,5% e 1,5% do valor segurado agregado pode ser utilizada como referência inicial para a combinação de coberturas patrimoniais, transporte, eventos e responsabilidade civil.
Se os dois automóveis e seus acessórios fossem avaliados, hipoteticamente, em € 5 milhões, a provisão poderia situar-se entre:
€ 25.000 e € 75.000
Essa faixa não representa proposta de seguro, valor garantido ou preço praticado por qualquer companhia.
O custo efetivo pode variar de forma relevante conforme o país, prazo de vigência, utilização declarada, franquias, medidas de segurança, transporte, participação em eventos e condições de resseguro.
As camadas de cobertura indispensáveis
Uma proteção robusta para patrimónios automóveis de alto valor não deve depender de uma única apólice genérica.
A recomendação é estruturar camadas complementares de cobertura.
| Camada de proteção | O que deve abranger |
|---|---|
| Casco a valor determinado | Colisão, capotamento, incêndio, roubo, furto, vandalismo e danos da natureza, conforme condições contratadas. |
| Acessórios e objetos removíveis | Relógios, malas, vestuário, capacetes, chaves, estojos e demais itens identificados individualmente. |
| Transporte porta a porta | Coleta, carregamento, trânsito, descarga e guarda temporária, inclusive em terminais e fronteiras, quando aplicável. |
| Exposição e eventos | Montagem, desmontagem, permanência no local, manuseio autorizado e circulação interna. |
| Responsabilidade civil automóvel | Danos materiais, corporais e, se contratados, danos morais a terceiros decorrentes da condução. |
| Responsabilidade civil do evento | Danos a convidados, fornecedores, espaços e terceiros relacionados à organização. |
| Assistência especializada | Guincho em plataforma fechada, armazenamento seguro e encaminhamento ao reparador previamente definido. |
Segundo a SUSEP, o seguro automóvel pode incluir colisão, incêndio, roubo ou furto, fenômenos naturais, assistência, acessórios, responsabilidade civil facultativa e acidentes pessoais de passageiros, de acordo com a contratação.
No caso de itens como relógios, malas e vestuário, não se deve presumir que estejam automaticamente incluídos na proteção do casco.
Cada bem deve constar de forma expressa, com descrição, fotografias, certificados e valor segurado individual.
Quais seguradoras podem avaliar esse tipo de risco?
No mercado brasileiro, seguradoras como Porto Seguro, Allianz, Tokio Marine, HDI Seguros, Mapfre, Sompo e Yelum são companhias relevantes a serem consideradas em uma consulta inicial para riscos automóveis de alto padrão, veículos importados, clássicos ou com características especiais.
Isso não significa que haverá aceitação automática do risco.
Um Porsche Louis Vuitton × Singer exige análise individual de subscrição, e a aceitação dependerá de fatores como:
- valor declarado e robustez do laudo;
- local de guarda;
- padrão de segurança;
- histórico e perfil dos condutores;
- circulação nacional ou internacional;
- frequência de exposição pública;
- estrutura de transporte;
- disponibilidade de especialistas para manutenção;
- limites internos de retenção da seguradora;
- necessidade de resseguro.
Mais importante do que o nome da companhia é sua disposição para negociar cláusulas específicas e estruturar uma apólice que reflita o risco real.
Em patrimónios singulares, uma proposta aparentemente ampla pode revelar limitações relevantes em situações críticas, como transporte, roubo de itens removíveis, reparação no exterior ou danos durante um evento.
O que avaliar na seleção da seguradora
A seleção deve considerar, entre outros pontos:
- contratação por valor determinado;
- aceitação de veículos clássicos, modificados e de coleção;
- cobertura de acessórios e personalizações;
- possibilidade de reparação por especialista aprovado;
- assistência com transporte em plataforma fechada;
- extensão territorial compatível com a operação;
- cobertura para exposições e eventos;
- capacidade de composição com resseguro, quando necessário.
O papel indispensável de uma corretora especializada
Uma corretora especializada em patrimónios de alto valor, veículos de coleção, transporte e eventos não atua apenas como distribuidora de apólices.
Ela funciona como coordenadora da arquitetura de risco.
Em uma operação como a Louis Vuitton × Singer, o desafio não está apenas em conseguir uma cotação.
Está em assegurar que as propostas sejam tecnicamente comparáveis, que não existam lacunas entre apólices e que as exclusões contratuais não inviabilizem a proteção no momento de maior exposição.
1. Mapear o risco integral
A análise deve incluir automóveis, acessórios, relógios, transporte, locais de guarda, rotas, evento de lançamento, exposição pública, condutores autorizados e fornecedores envolvidos.
2. Preparar o dossiê de subscrição
O dossiê deve reunir laudos, certificados, fotografias, inventário, documentos de proveniência, especificações, medidas de segurança e protocolos operacionais.
Quanto mais preciso o material, maior a capacidade de negociar uma cobertura adequada.
3. Acessar seguradoras e mercados de resseguro
A corretora deve consultar seguradoras compatíveis com o risco e, quando necessário, estruturar capacidade adicional por resseguro.
Em valores elevados, esse acesso pode ser decisivo para viabilizar os limites pretendidos.
4. Negociar cláusulas não padronizadas
Entre as cláusulas prioritárias estão:
- valor determinado;
- acessórios removíveis;
- reparação por especialistas;
- transporte fechado;
- extensão internacional;
- cobertura para exposição;
- custos de importação;
- critérios de perda total.
5. Coordenar apólices complementares
O seguro do veículo pode não abranger totalmente o transporte, os relógios, os itens removíveis ou a responsabilidade civil do evento.
A corretora deve garantir a integração entre as diversas camadas de proteção.
6. Apoiar a gestão de sinistros
Em caso de dano, roubo ou acidente, a documentação técnica da ocorrência, o acompanhamento do reparo e a comunicação com seguradora e resseguradora são determinantes para proteger tanto a indenização quanto a integridade patrimonial do ativo.
A corretora escolhida deve possuir registro ativo na SUSEP, demonstrar experiência verificável em riscos patrimoniais complexos e capacidade de acesso a seguradoras e mercados especializados.
Mais do que oferecer um produto classificado como “premium”, ela precisa transformar um patrimônio singular em uma estrutura contratual precisa.
A proteção começa antes do seguro
O seguro transfere parte do impacto financeiro de um sinistro coberto.
Ele não substitui os procedimentos de prevenção e segurança necessários para reduzir a probabilidade de perda.
Para transporte, exposição e lançamento, os cuidados mínimos incluem:
- utilização de transportadora especializada em veículos de alto valor;
- caminhão fechado, com sistema adequado de imobilização e monitoramento;
- rastreamento ativo e gestão de rota;
- confirmação de cobertura durante carga, descarga e armazenamento temporário;
- vistoria fotográfica antes da saída, na chegada e no encerramento;
- controlo formal de chaves, com responsável identificado;
- acesso restrito às áreas de carga e descarga;
- equipa treinada e autorizada a manobrar o veículo;
- barreiras físicas para impedir toque, colisão de convidados ou queda de objetos;
- segurança presencial, CCTV e controlo de acesso por credencial;
- plano de contingência para roubo, incêndio, dano, evacuação e remoção emergencial;
- remoção de relógios e itens facilmente destacáveis quando sua exposição não for indispensável.
Também é fundamental analisar as exclusões da apólice.
Dependendo do produto, pode haver restrições para circulação em pista, competição, condução por pessoa não autorizada, utilização diferente da declarada, danos mecânicos não associados a evento coberto, desgaste natural e outras situações específicas.
Património de luxo exige uma proteção desenhada, não improvisada
Os Porsche 911 Louis Vuitton × Singer representam uma nova categoria de ativo: automóveis que concentram engenharia, design, moda, relojoaria, artesanato e valor cultural.
Sua proteção não pode depender de uma tabela de mercado ou de uma apólice convencional.
A estratégia adequada deve se apoiar em cinco pilares:
- avaliação independente, fundamentada e atualizada;
- seguro com valor determinado;
- cobertura específica para veículo, acessórios, transporte, exposição e responsabilidade civil;
- reparação assegurada por especialistas autorizados;
- protocolos operacionais de segurança compatíveis com o valor do ativo.
Em patrimónios singulares, o seguro mais barato raramente é o mais eficiente.
O objetivo é garantir que o valor segurado, as condições de reparação, a cobertura dos objetos associados e a resposta a um sinistro correspondam ao valor real – financeiro, histórico e simbólico – da coleção.
Proteja um patrimônio que não pode ser tratado como comum
Ativos únicos exigem mais do que uma apólice padrão: exigem análise técnica, estrutura de cobertura sob medida e acesso aos mercados adequados para cada risco.
A Baylis Seguros combina atendimento próximo, inteligência de risco e uma parceria estratégica com a WTW para apoiar a proteção de patrimônios, mobilidade e operações de alta complexidade. Da avaliação dos ativos à coordenação de coberturas para veículos, transporte, responsabilidade civil e riscos estruturados, o foco é construir uma arquitetura de proteção alinhada ao seu perfil e à realidade do patrimônio.
Fale com um especialista da Baylis e conheça soluções personalizadas para proteger o que você construiu.
Conheça a Baylis Seguros · Soluções para Mobilidade e Estilo de Vida
Fontes
Singer Vehicle Design; SUSEP – Seguro de Automóveis; CNN Brasil; MDS Brasil – Riscos Patrimoniais; Minuto Seguros – Seguro para Carros de Luxo.